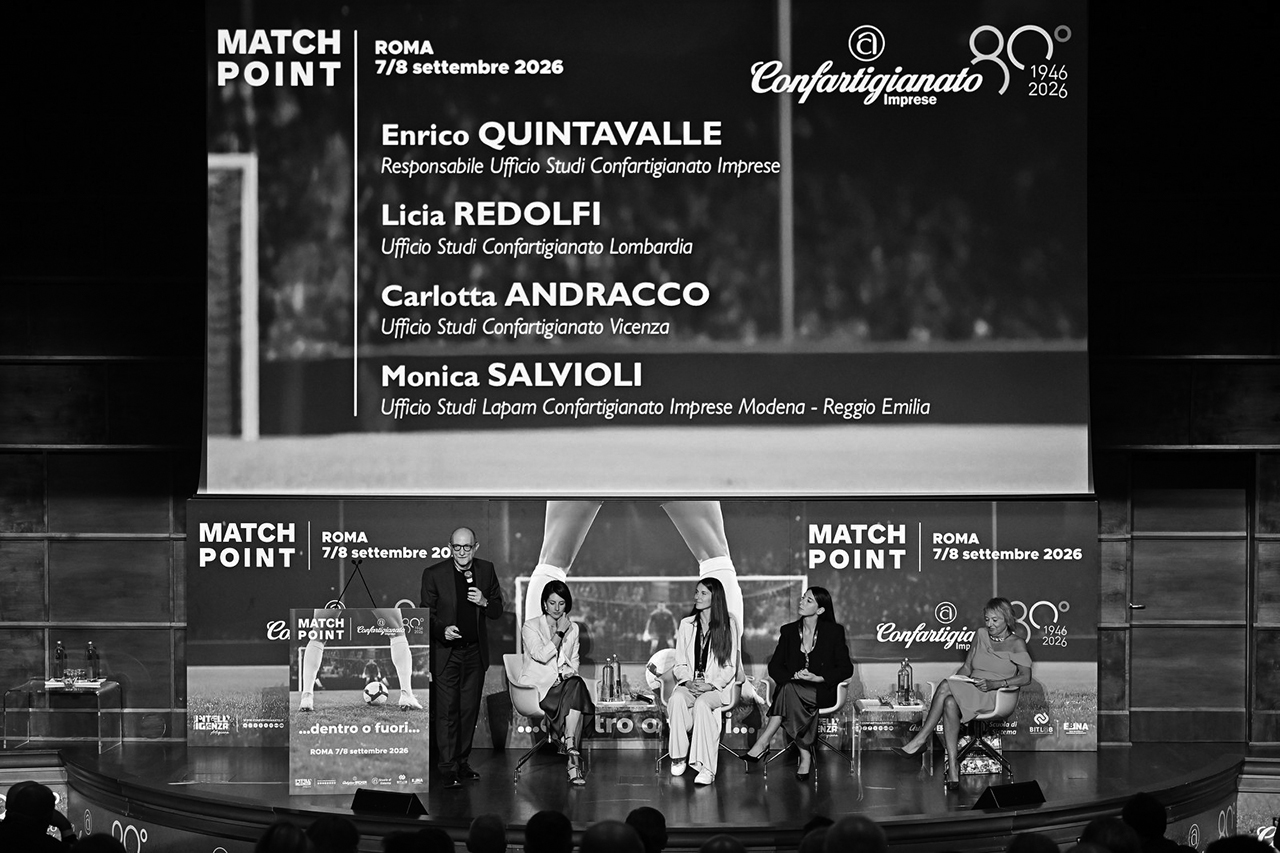
Digitalizzazione e intelligenza artificiale (IA) modificano i processi produttivi e l’organizzazione del lavoro, mentre crisi geopolitiche, transizione energetica, debolezza della manifattura e vincoli di bilancio rendono più complesso il quadro nel quale le imprese devono operare. In questa partita del futuro, le micro e piccole imprese (MPI) rappresentano una componente dinamica del sistema produttivo, chiamata ancora una volta ad adattarsi al cambiamento. Dalla rapida diffusione dell’IA alla tenuta delle imprese, fino alle scelte europee su industria, energia e transizione, il Rapporto “La partita del futuro: coordinate e dati chiave”, presentato a Match Point 2026 dall’Ufficio Studi e dagli Osservatori in Rete di Confartigianato, delinea punti di forza e criticità del sistema produttivo italiano e le coordinate entro cui si giocherà la competitività dei prossimi anni.
La prospettiva storica rende ancora più evidente la portata della trasformazione. Nel 2006 l’Unione europea rappresentava il 26,5% del PIL mondiale, contro il 4,1% della Cina; vent’anni dopo il peso europeo è sceso di 6,2 punti percentuali, mentre quello cinese è aumentato di 11,1 punti. È il segno di un riequilibrio dell’economia mondiale che rende ancora più urgente per l’Europa rafforzare produttività, innovazione e autonomia strategica.
L’IA corre nelle imprese, ma il nodo sono le competenze.
L’intelligenza artificiale sta entrando rapidamente nelle micro e piccole imprese, trasformando il modo di lavorare e attraversando tutte le funzioni aziendali. Come ha evidenziato l’intervento di Carlotta Andracco dell’Ufficio Studi Confartigianato Vicenza, il principale ostacolo all’adozione dell’IA, dichiarato dal 58,6% delle imprese, riguarda la mancanza di competenze: servono persone capaci di comprendere e integrare la tecnologia nei processi e trasferirla anche lungo le filiere. Il report quantifica inoltre in 621 mila i lavoratori richiesti dalle imprese con elevate competenze nelle tecnologie digitali avanzate, per i quali la difficoltà di reperimento raggiunge il 50,8%.
La velocità della trasformazione è senza precedenti: tra le imprese con almeno 10 addetti la quota che utilizza tecnologie di IA è aumentata del 224,8% in appena due anni, molto più del +60,5% registrato per big data e analisi dei dati e del +21,2% del cloud computing. Nel 2025 viene già utilizzata nel marketing e nelle vendite dal 33,1% delle imprese che adottano IA, nella gestione dei processi amministrativi dal 25,7%, nella ricerca, sviluppo e innovazione dal 20,0% e nel processo produttivo dal 17,5%.
Energia, infrastrutture e investimenti diventano nuovi fattori di competitività nella corsa globale all’IA e l’Europa è chiamata a rafforzare la propria capacità di competere. Tra il 2025 e il 2030 i consumi elettrici dei data center determineranno ogni anno una crescita di 41 TWh negli Stati Uniti e di 32 TWh in Cina, contro appena 7 TWh nell’Unione europea. Negli USA quasi la metà, il 47,5%, dell’incremento della domanda elettrica nel periodo sarà riconducibile proprio ai data center.
L’artigianato ha già dimostrato una forte capacità di adattamento durante le precedenti trasformazioni tecnologiche e anche in questa fase sta mostrando un forte dinamismo: il 61,9% delle piccole imprese ha programmato piani di investimenti strutturati nel digitale e circa una piccola impresa su sette utilizza tecnologie di intelligenza artificiale (14,8%). In cinque anni le imprese digitali artigiane sono aumentate del 14,9% e sono 169 mila le imprese artigiane “dell’ultimo miglio”, che offrono beni strumentali e servizi necessari all’implementazione delle nuove tecnologie.
L’intelligenza artificiale, se integrata strutturalmente, potrà aumentare produttività ed efficienza, ma saranno le persone, con la loro intelligenza, esperienza e creatività, a continuare a generare valore.
Noi dentro il Paese: i punti di forza delle imprese.
La seconda coordinata, sviluppata nell’intervento di Monica Salvioli dell’Ufficio Studi Lapam Confartigianato Modena-Reggio Emilia, riguarda i punti di forza delle micro e piccole imprese italiane (MPI): capacità di essere contemporaneamente globali e locali, produttrici di qualità, garantendo sostenibilità e lavoro.
In un periodo dominato dall’incertezza, la crescita dell’economia italiana poggia le basi su un diffuso e performante sistema di micro e piccole imprese. Tra il 2019 e il 2025 il PIL pro capite italiano è cresciuto del 7,8%, a fronte del 5,7% dell’UE, del 5,2% della Spagna, del 3,2% della Francia e di una flessione dell’1,3% in Germania. Un risultato maturato in una sequenza eccezionale di shock – pandemia, crisi delle commodity e dell’energia, guerra russo-ucraina e crisi dei dazi – che evidenzia la capacità di resilienza del tessuto produttivo italiano.
Le MPI italiane lavorano sempre più in rete e all’interno di filiere, spesso transnazionali, contribuendo alla crescita dell’export di eccellenza del made in Italy. Il 42,3% delle imprese opera in relazione con altre imprese e oltre 51 mila aziende hanno aderito a contratti di rete. L’Italia è il primo paese nell’UE per export diretto delle MPI, con un valore pari al 2,7% del PIL. Nel 2025 è inoltre prima nell’Unione per export dei settori a maggiore presenza di MPI, con 174,5 miliardi di euro: prima nella moda, seconda in numerosi comparti della meccanica e terza nell’export manifatturiero complessivo.
Competere sui mercati internazionali non significa, infatti, competere soltanto sul prezzo. Tra il 2019 e il 2025 il valore medio unitario dell’export manifatturiero non energetico italiano è salito del 42,7%, più del doppio rispetto all’aumento del 19,2% dei prezzi alla produzione sui mercati esteri: un divario che è indicativo dell’innalzamento della qualità intrinseca del made in Italy attraverso design, migliori materie prime, innovazione e nuove funzionalità dei prodotti.
Al contempo le MPI sono protagoniste di una crescente economia di prossimità, che ne valorizza qualità e sostenibilità, intercettando la sensibilità di oltre 12,3 milioni di consumatori italiani, il 23,5% della popolazione con almeno 14 anni, che acquistano prodotti a chilometro zero.
Innovazione e piccola dimensione, del resto, non sono termini contrapposti: la spesa per ricerca e sviluppo delle MPI è cresciuta del 39% tra il 2015 e il 2023, più del +33% delle imprese medio-grandi; il 55,8% delle piccole imprese svolge attività innovative, quota che sale al 61,8% nella manifattura, mentre l’82,5% ha investito nel digitale nel 2025.
Queste imprese crescono, anche dimensionalmente, trainando il mercato del lavoro, che vede salire di 4,1 punti il tasso di occupazione rispetto al 2019, offrendo ambienti di lavoro inclusivi e attenti alla persona. Tra maggio 2022 e maggio 2026 l’occupazione è aumentata di 1,25 milioni di unità (+5,4%), ma soprattutto sono cresciuti di 1,56 milioni i dipendenti permanenti (+10,4%) e di 389 mila gli indipendenti (+7,8%), mentre i dipendenti a termine sono diminuiti di 671 mila (-21,6%). Le MPI attivano il 65,8% della domanda di lavoro prevista dalle imprese e presentano una maggiore presenza relativa di donne, giovani e stranieri. In anni di incertezza e veloci cambiamenti le MPI hanno quindi dimostrato di saper salvaguardare la propria competitività, evolvendo e innovando.
Le sfide per l’Europa nell’era dell’incertezza.
La terza coordinata, sviluppata dall’intervento di Licia Redolfi dell’Osservatorio MPI Confartigianato Lombardia, sposta l’attenzione sul quadro europeo. Tra il 2019 e il 2025 l’Italia ha mostrato una buona capacità di resilienza, con il PIL pro capite cresciuto più della media europea. Una crescita, però, ancora fragile e sostenuta dal PNRR, senza il quale oggi saremmo in stagnazione. Il Piano va considerato un ponte verso il futuro, non il punto di arrivo. Nel dopo PNRR torna quindi centrale la capacità produttiva del Paese: la manifattura italiana, indebolitasi rispetto alla traiettoria europea, trova nella crisi dell’automotive uno degli esempi più evidenti, con una produzione in calo del 26,9% rispetto al 2019. In parallelo, nei primi sei mesi del 2026 le importazioni italiane di autoveicoli dalla Cina sono aumentate del 115,2%, più del doppio del +45,9% registrato nell’UE. La sfida della transizione è quindi non solo ambientale, ma anche di politica industriale.
La crisi di Hormuz richiama inoltre il nodo della sicurezza energetica: l’energia non è solo un costo, ma una questione di dipendenza, volatilità e capacità di produrre, con effetti che si trasferiscono su inflazione, tassi e credito. È proprio l’intreccio tra transizione digitale e transizione energetica a rendere decisiva una politica europea capace di garantire energia sicura e a prezzi competitivi: senza questo presupposto diventano più difficili gli investimenti, dalla manifattura ai data center, e aumenta il rischio di ampliare il divario tecnologico con Stati Uniti e Cina.
Con margini di finanza pubblica stretti, la vera sfida non è solo trovare risorse, ma decidere cosa finanziare per sostenere crescita e competitività. L’Europa, infine, non è lo sfondo della partita italiana: le sue scelte industriali, ambientali, energetiche e monetarie entrano direttamente nel conto economico delle imprese e determineranno chi resterà dentro la partita del futuro.
È qui che il tema dell’“intelligenza artigiana” assume un significato più ampio: innovare senza perdere la centralità della persona, crescere senza recidere il rapporto con i territori, competere sui mercati globali valorizzando qualità e competenze. La partita del futuro non oppone tecnologia e artigianato, né piccole e grandi imprese. Si gioca sulla capacità di mettere insieme tecnologia, persone, impresa e territorio, trasformando la flessibilità e la creatività del sistema produttivo italiano in un vantaggio competitivo.
Nostre elaborazioni su dati Eurostat, Fondo monetario internazionale, IEA, Istat, Unioncamere-Infocamere, Unioncamere-Ministero del Lavoro e delle Politiche Sociali e Ufficio parlamentare di bilancio
© Spirito Artigiano 2026. Tutti i diritti riservati.